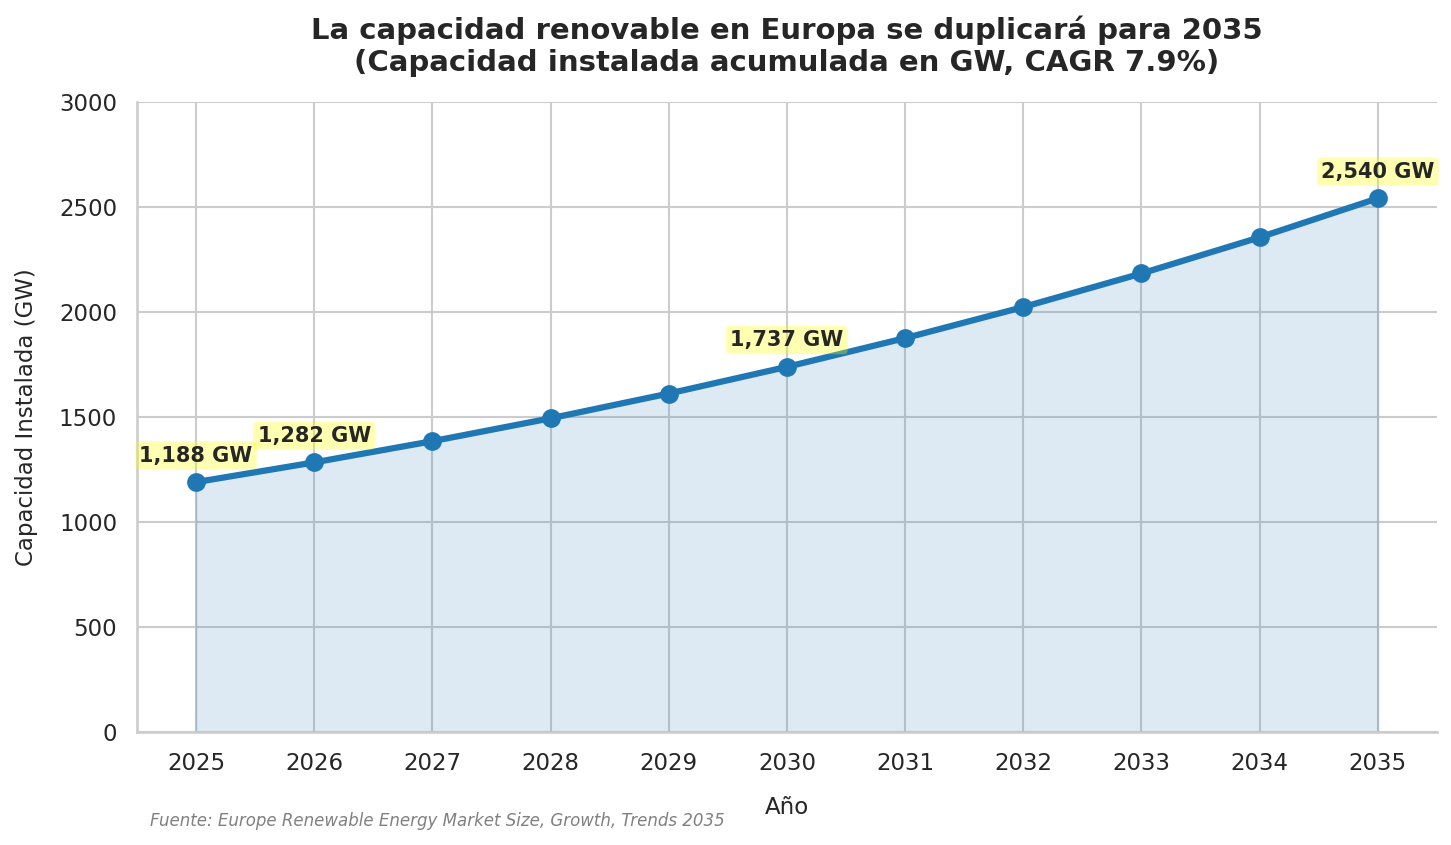
La transición energética europea se prepara para entrar en una nueva fase de expansión, ya que durante la próxima década, el continente podría incorporar más de 1.250 GW de nueva potencia renovable, con un crecimiento medio anual del 7,9%. Un salto que está transformando no solo el sistema eléctrico, sino también el mapa industrial y energético europeo.
El gran damnificado de este cambio es el carbón, una fuente que llegó a suministrar más de una cuarta parte de la electricidad europea pero que pierde progresivamente terreno ante grandes plantas solares, parques eólicos terrestres y marinos y, cada vez más, instalaciones renovables acompañadas de baterías.
Según el informe, esta transformación está respaldada además por una movilización de capital de dimensiones históricas. Entre 2022 y 2024, los compromisos públicos y privados relacionados con la transición superaron los 210.000 millones de euros, mientras que el Banco Europeo de Inversiones canalizó otros 36.000 millones hacia proyectos climáticos solo en 2023.
La Era del sol y del viento
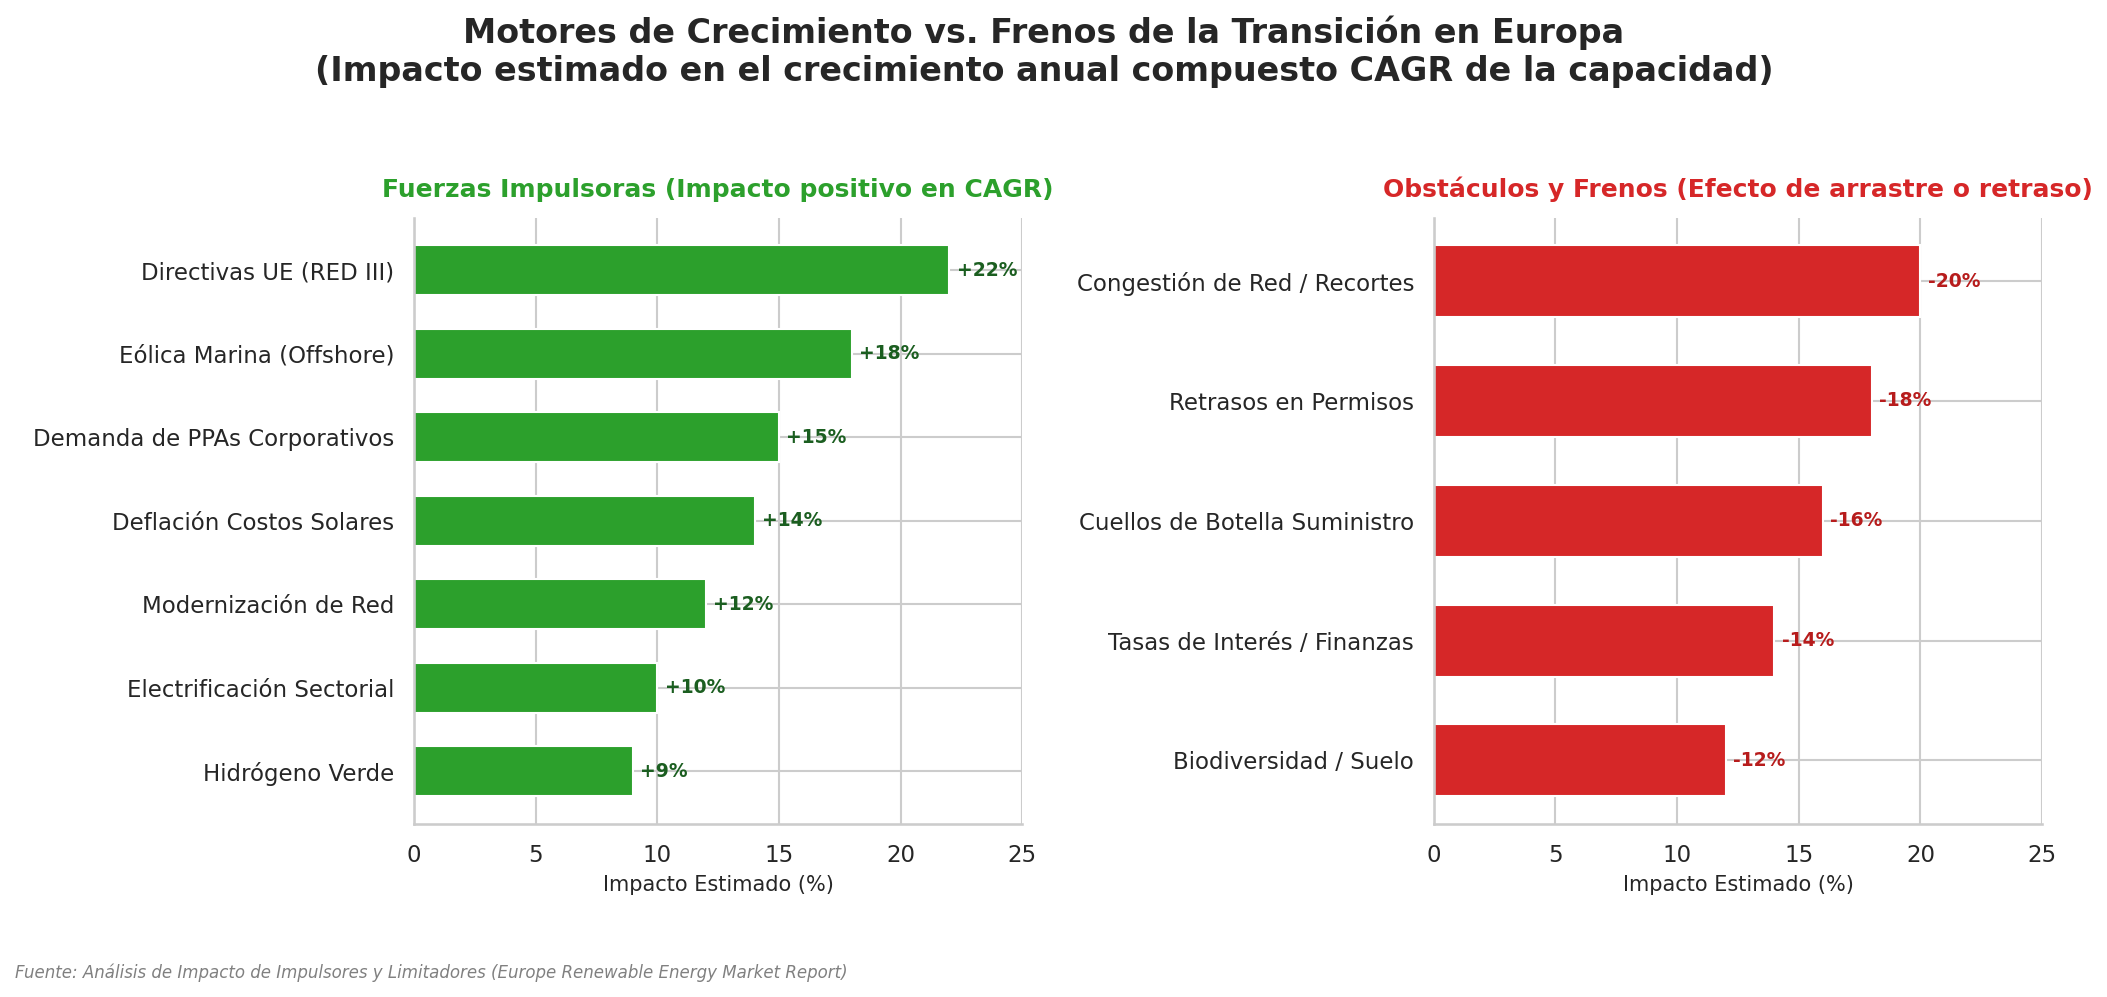
La fotovoltaica se ha convertido en la tecnología dominante de esta nueva etapa, ya que en 2025 representaba aproximadamente el 38% de la capacidad renovable instalada en Europa, según los datos de MRFR. Una de las claves ha sido el hundimiento del precio de los módulos: desde los máximos registrados en 2022, sus costes cayeron alrededor de un 40%, hasta situarse por debajo de 0,12 euros por vatio a finales de 2024. Este abaratamiento está cambiando también la economía del autoconsumo y de las pequeñas instalaciones comerciales, capaces de competir cada vez más sin depender directamente de ayudas públicas.
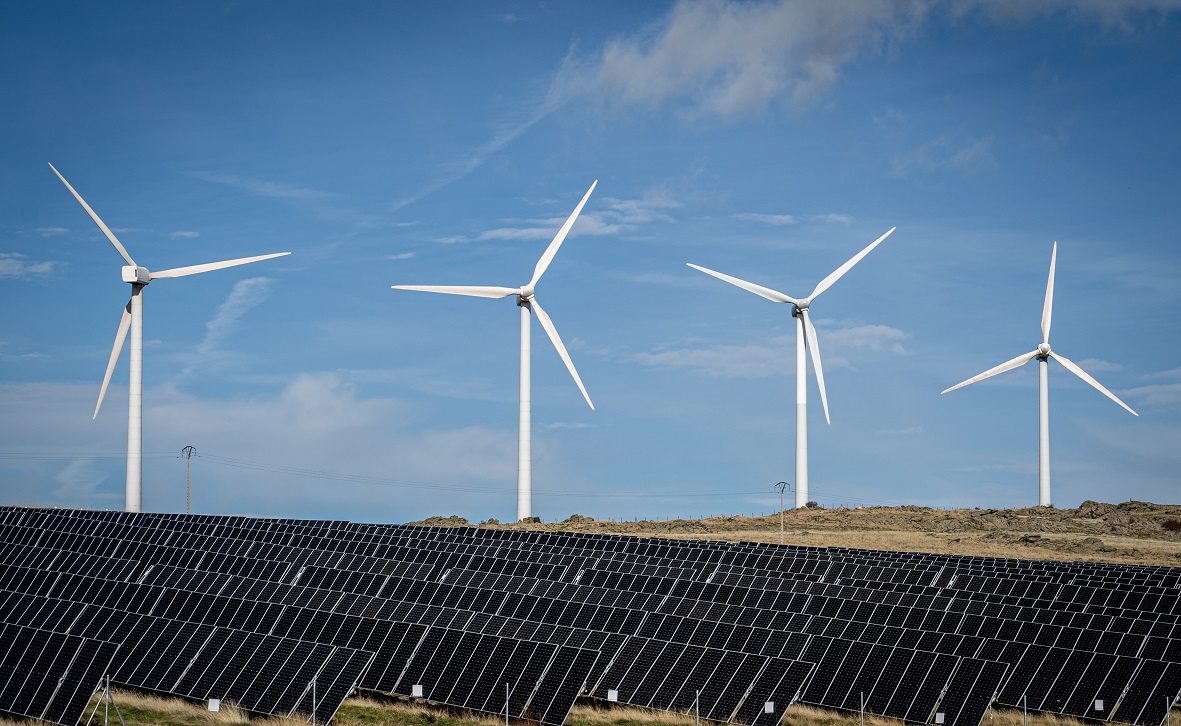
Sin embargo, es la eólica la que presenta las mayores perspectivas de crecimiento hasta 2035, con una tasa anual estimada del 9,4%. Especialmente relevante será el salto de la eólica marina, cuya capacidad instalada podría triplicarse durante la próxima década. En concreto, los proyectos comprometidos en el Mar del Norte, el Báltico y el Atlántico suman más de 120 GW potenciales.
Y detrás aparece una nueva frontera tecnológica: la eólica flotante. Europa dispone de más de 250 GW de potencial técnicamente aprovechable en aguas profundas, una oportunidad especialmente importante para países como España, que ya ha dado luz verde a este tipo de instalaciones en mar abierto.
Los números de la transición energética en España
España se ha consolidado como uno de los grandes motores de la transición energética europea y como el segundo país de ENTSO-E con mayor presencia de tecnologías solar y eólica, únicamente por detrás de Alemania. A cierre de 2025, el sistema eléctrico español disponía de 142,5 GW de potencia de generación, cifra que alcanza los 150,8 GW al incorporar el autoconsumo. De este total, el 68,9% corresponde a generación renovable.
La fotovoltaica protagoniza buena parte de esta transformación. Durante 2025 se incorporaron 8,8 GW de nueva potencia solar, llevando la capacidad fotovoltaica hasta casi 50 GW si se incluye el autoconsumo. Con estas cifras, la solar representa el 33,1% de toda la potencia instalada española contando el autoconsumo, y se ha convertido en la tecnología con mayor presencia en el parque eléctrico nacional. Le sigue la eólica, con aproximadamente 33,3 GW y un 22,1% de la capacidad total. Por tanto, el dato del 52% de capacidad fotovoltaica recogido en algunas estimaciones de mercado no se corresponde con la estructura actual del sistema eléctrico español.
El crecimiento de ambas tecnologías continúa siendo intenso. España añadió durante 2025 cerca de 10 GW de nueva potencia eólica y fotovoltaica, cifra que aumenta hasta 11,6 GW al contabilizar el autoconsumo. El resultado es un sistema en el que las renovables produjeron el 55,5% de la electricidad durante 2025, porcentaje que se eleva al 56,6% incluyendo la generación estimada del autoconsumo.
Y el despliegue todavía está lejos de alcanzar su techo. El PNIEC 2023-2030 establece para finales de esta década un objetivo de 76 GW de solar fotovoltaica, incluidos 19 GW de autoconsumo, y 62 GW de eólica, de los cuales 3 GW corresponderían a eólica marina. El plan contempla además alcanzar 22,5 GW de almacenamiento, una pieza cada vez más importante para gestionar la creciente producción renovable. En conjunto, España aspira a disponer de 160 GW de generación renovable en 2030 y a que las energías limpias aporten el 81% de la generación eléctrica.
El desafío español, por tanto, empieza a desplazarse desde la mera instalación de nueva potencia hacia su integración efectiva en el sistema eléctrico. Redes, almacenamiento, hibridación, gestión de la demanda y nuevas interconexiones tendrán que avanzar al mismo ritmo que solar y eólica para evitar que el rápido crecimiento de la capacidad renovable termine encontrándose con límites físicos para evacuar y aprovechar toda la electricidad producida.
No obstante, la carrera presenta velocidades muy diferentes dentro del continente. Alemania continúa como principal mercado, con aproximadamente el 24% de la capacidad instalada europea. La reforma de su legislación energética persigue que las renovables cubran el 80% de la electricidad en 2030.
El gran cuello de botella está en las redes
El problema es que instalar aerogeneradores y paneles solares puede estar convirtiéndose en la parte sencilla de la transición. La infraestructura que debe transportar toda esa electricidad amenaza con quedarse atrás.
Buena parte de las redes europeas fueron concebidas alrededor de grandes centrales térmicas y nucleares y de flujos relativamente previsibles de electricidad. Ahora deben integrar miles de instalaciones descentralizadas y una producción renovable variable.
Alemania tuvo que recortar más de 8 TWh de generación limpia en 2023 debido, entre otros factores, a las limitaciones de la red. Y la dimensión del desafío seguirá aumentando: la Unión Europea calcula que será necesario movilizar unos 580.000 millones de euros en redes eléctricas hasta 2030. En algunos mercados, las esperas para conseguir conexión ya pueden prolongarse durante años.
La burocracia tampoco acompaña siempre al ritmo de inversión. Mientras Dinamarca puede tramitar determinados proyectos eólicos terrestres en menos de 18 meses, en Francia e Italia los procedimientos pueden superar los cuatro años. Los estudios ambientales y, particularmente, los relacionados con las aves migratorias pueden añadir entre uno y dos años adicionales.
Europa tiene la tecnología, el capital y los proyectos para duplicar ampliamente su capacidad renovable durante la próxima década. La cuestión empieza a ser otra: si sus redes eléctricas, administraciones e industrias serán capaces de seguir el ritmo. La carrera hacia los 2.540 GW de 2035 ya no dependerá únicamente de cuántos paneles solares o aerogeneradores pueda instalar Europa. Dependerá, cada vez más, de todo lo que hay detrás de ellos.