"El objetivo de cero emisiones netas es alcanzable, pero no todos los caminos para llegar son iguales; las decisiones de diseño del sistema determinarán el coste, la resiliencia y fiabilidad a largo plazo". Es la conclusión clave a la que han llegado los analistas de GE Vernova, que destacan, para empezar, que "España ha demostrado que las energías renovables pueden liderar el mix eléctrico", pero que advierten que "a medida que se acelera la penetración de las energías renovables y cambia la dinámica del sistema, los retos relacionados con la estabilidad, la flexibilidad y la coordinación de la red se están haciendo cada vez más evidentes". El informe de GE Vernova reconoce que los caminos conducentes al cero neto en ceodós difieren "significativamente" en lo que se refiere a (1) los costes del sistema, (2) los requisitos de infraestructura, (3) la resiliencia operativa y (4) la complejidad de ejecución.
Jaime Elguero, Country Manager de GE Vernova en España: “España se ha ganado su lugar como uno de los líderes europeos en la transición energética (...). El reto ahora no es si el país puede alcanzar sus ambiciones, sino cómo construir un sistema eléctrico que esté a la altura de las mismas, un sistema que sea tan fiable y resiliente como sostenible”
Estas son las conclusiones principales del informe, según GE Vernova
• Los sistemas eléctricos de cero emisiones netas son técnicamente viables a través de distintas vías.
• La capacidad instalada eólica y solar podría alcanzar 150–250 GW en 2050.
• Entre el 15 y el 20 % de la capacidad del sistema debe seguir siendo firme y gestionable.
• El almacenamiento, el hidrógeno, la prolongación de la vida útil de las centrales nucleares y la captura y el almacenamiento de carbono (CCS) desempeñan funciones estructurales.
• La transmisión y la flexibilidad pasan a ser tan fundamentales como la generación.
• Las políticas y el diseño del mercado determinarán el ritmo de inversión y la fiabilidad del sistema. El liderazgo de España en el despliegue de energías renovables es evidente; el siguiente reto es convertirlo en un sistema eléctrico resiliente, económicamente sostenible y optimizado.
Los autores del informe parten de la hipótesis de que la demanda de electricidad aumentará, según vaticinan las previsiones, en torno a un 60% de aquí a 2050, incremento que será impulsado por la electrificación y el crecimiento económico.
Pues bien, habida cuenta de ello esbozan 4 trayectorias distintas para el sistema eléctrico español -Business-as-Usual, Progresiva, Pionera y Baja en carbono-, rutas mediante las que ilustran cómo las diferentes opciones del sistema determinan los resultados a largo plazo.
"En todas estas trayectorias, la capacidad eólica y solar de España podría ampliarse hasta situarse entre 150.000 y 250.000 megavatios para 2050". Eso sí, los analistas de GE Vernova consideran que un sistema dominado por las energías renovables no es un sistema basado exclusivamente en ellas.
Así, aseguran que incluso en los escenarios con mayor peso de las energías renovables, "entre el 15% y el 20% de la capacidad del sistema debe seguir siendo firme y gestionable para mantener la fiabilidad durante los periodos de baja producción eólica y solar".
Es decir, que ponen el foco no tanto en la cantidad de potencia disponible cuanto en cómo se equilibra, se opera y se refuerza el sistema a lo largo del tiempo.
En ese sentido, los analistas de GE Vernova aseguran que soluciones como el almacenamiento en baterías, el hidrógeno, la prolongación de la vida útil de las centrales nucleares y la captura de carbono desempeñan un papel estructural a la hora de respaldar la flexibilidad y la estabilidad del sistema.
Curiosamente, el informe de GE Vernova no menciona en este caso el bombeo, que es comúnmente aceptado como solución de almacenamiento de electricidad (almacenamiento de largo plazo, estacional, además) y herramienta idónea para incrementar la flexibilidad de cualquier sistema. ["Los bombeos hidráulicos deben ser la columna vertebral del almacenamiento en España", explicaba a ER hace unos meses el presidente de la Asociación de Empresas de Energía Renovables, APPA, Santiago Gómez].
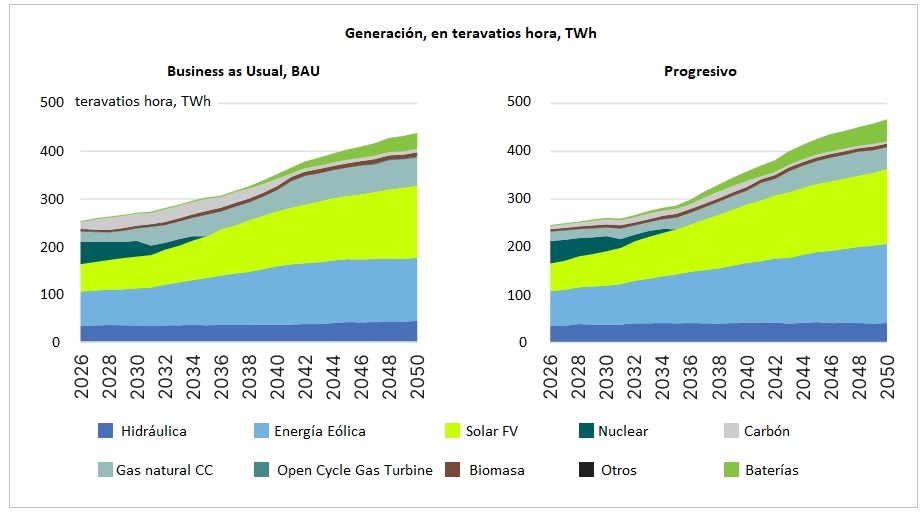
[Bajo estas líneas, a la derecha, Capacidad proyectada por escenario 2025-2050. CCGT significa Combined Cycle Gas Turbines, turbinas de gas de ciclo combinado; OCGT significa Open Cycle Gas Turbines, turbinas de gas de ciclo abierto. En el escenario BAU, las turbinas de gas con sistemas de reducción de emisiones son la opción preferida a principios de la década de 2040, mientras que las turbinas de gas de ciclo abierto -apuntan los autores del informe- aportan margen de reserva gracias a sus menores costes de capital.
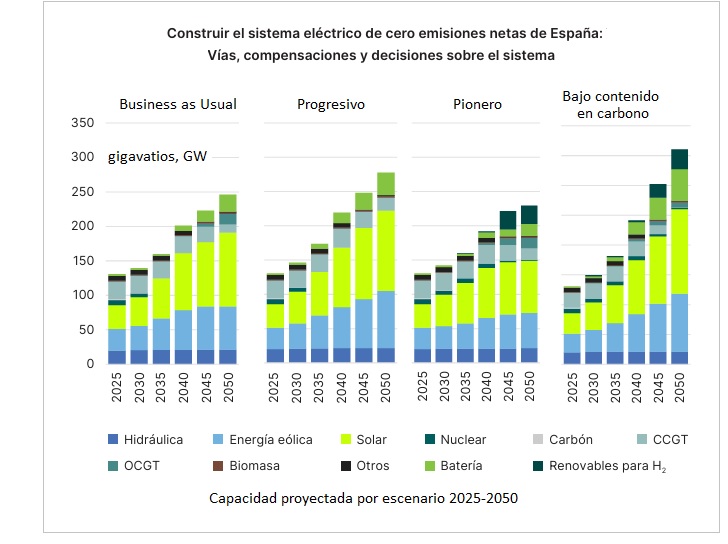
En el escenario Progresivo, a medida que las centrales nucleares convencionales se retiran de aquí a 2035 (ese es el compromiso suscrito por las compañías propietarias de las centrales nucleares y el Gobierno de España), las turbinas de gas de ciclo combinado con captura y almacenamiento de CO2 cubrirían, según GE Vernova, el déficit de capacidad gestionable con bajas emisiones de carbono; las turbinas de gas de ciclo abierto cubrirían los picos de demanda y aportarían reservas; y el almacenamiento en baterías se desplegaría principalmente en configuraciones de 2 horas para mejorar la flexibilidad de forma rentable.
En el escenario Pionero, el crecimiento de las energías renovables se complementaría con gas metano en centrales OCGTs, que operarían con turbinas preparadas para funcionar con hidrógeno y se complementaría así mismo con el "despliegue continuado" -dice GE Vernova- de centrales de ciclo combinado con captura y almacenamiento de CO2 (centrales que también queman gas metano para producir electricidad). Según los autores del informe, la capacidad térmica superaría los 32 GW en 2050 (ahora mismo hay ciclos combinados por valor de 26 GW), mientras que el despliegue de baterías y energías renovables variables, sin incluir las destinadas específicamente a producir hidrógeno, sería comparativamente menor.
Y, por fin, en el escenario Bajo en Carbono, o Vía de menores emisiones de carbono, se maximizaría el despliegue de energías renovables variables (eólica y solar fotovoltaica), el almacenamiento en baterías y se maximizaría así mismo el despliegue de pequeños reactores nucleares modulares (SMR). Las centrales OCGT (aproximadamente ocho gigavatios) funcionarían con hidrógeno verde y aportarían flexibilidad y fiabilidad al sistema].
Estas so las conclusiones que destaca GE Vernova de sus cuatro escenarios
• Business-As-Usual (BAU)
Presenta el menor coste total del sistema y una limitación moderada debido al escaso despliegue de almacenamiento. Sin embargo, no logra alcanzar un sistema eléctrico de cero emisiones netas en 2050 y registra las emisiones más elevadas de todos los escenarios. Aunque resulta económicamente atractivo a corto plazo, no cumple los objetivos climáticos ni en su trayectoria de emisiones ni en la cuota de energías renovables, lo que expone a España a riesgos regulatorios y de transición a largo plazo.
• Progresivo
Presenta el segundo menor coste total y alcanza las cero emisiones netas en 2050 sin necesidad de invertir en hidrógeno. Presenta unos niveles moderados de limitación, pero mantiene la mayor proporción de capacidad de gas sin sistemas de reducción de emisiones entre las vías hacia las cero emisiones netas. Este escenario representa una vía de transición equilibrada y creíble, aunque depende estructuralmente de la flexibilidad basada en gas.
• Pionero
Alcanza las cero emisiones netas con los niveles más bajos de limitación, lo que refleja un sistema más diversificado desde el punto de vista tecnológico. Sin embargo, conlleva el segundo coste total más elevado y depende del despliegue satisfactorio de tecnologías emergentes, como los SMR (reactores nucleares modulares), la CCS (captura y almacenamiento de CO2) y las instalaciones preparadas para funcionar con hidrógeno. Representa una vía equilibrada desde el punto de vista tecnológico, pero intensiva en capital.
• Bajo en Carbono, o Vía de menores emisiones de carbono
Produce el mix de generación con menos emisiones, incluida la prolongación de la vida útil de las centrales nucleares y los posibles SMR, pero también presenta el mayor coste total del sistema y la mayor necesidad de inversión en hidrógeno. A pesar del amplio despliegue de almacenamiento, esta vía registra mayores limitaciones debido a la altísima penetración de energías renovables. Es el escenario más ambicioso y también el más exigente desde el punto de vista operativo y financiero.
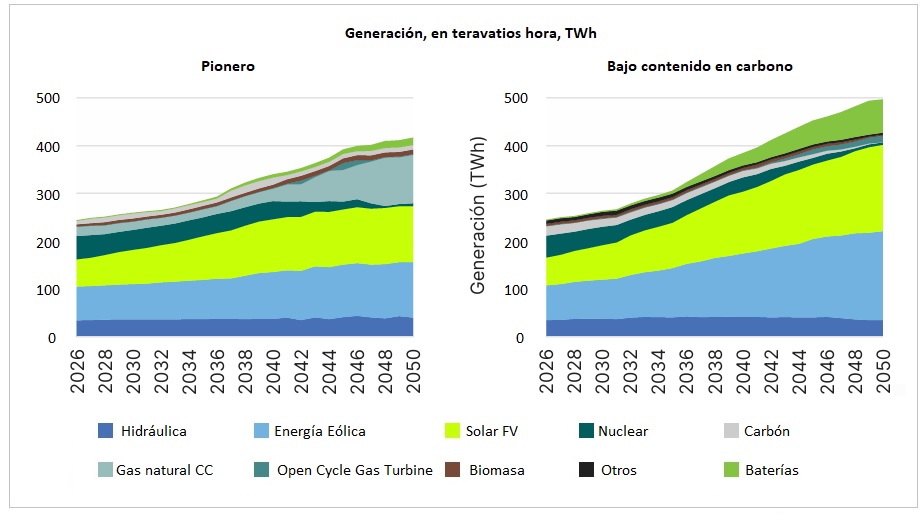
No hay un único escenario que sea superior en todos los aspectos, reconocen los autores del estudio. La eficiencia en costes, el rendimiento en materia de emisiones, la gestión de las limitaciones y la complejidad tecnológica no convergen en una única vía. Por el contrario, cada escenario muestra cómo distintas prioridades estratégicas, como minimizar los costes, acelerar la descarbonización o mejorar la resiliencia del sistema, dan lugar a compensaciones diferentes.
El transporte de energía y la flexibilidad se perfilan como factores clave para la transición. A medida que la generación renovable se concentra cada vez más en determinadas zonas geográficas, aumentan los flujos de energía a larga distancia, lo que ejerce una mayor presión sobre la infraestructura de la red. Sin una inversión coordinada en transporte, almacenamiento y servicios del sistema, es probable que aumenten las ineficiencias del sistema, como la restricción de la generación renovable.
Vertidos
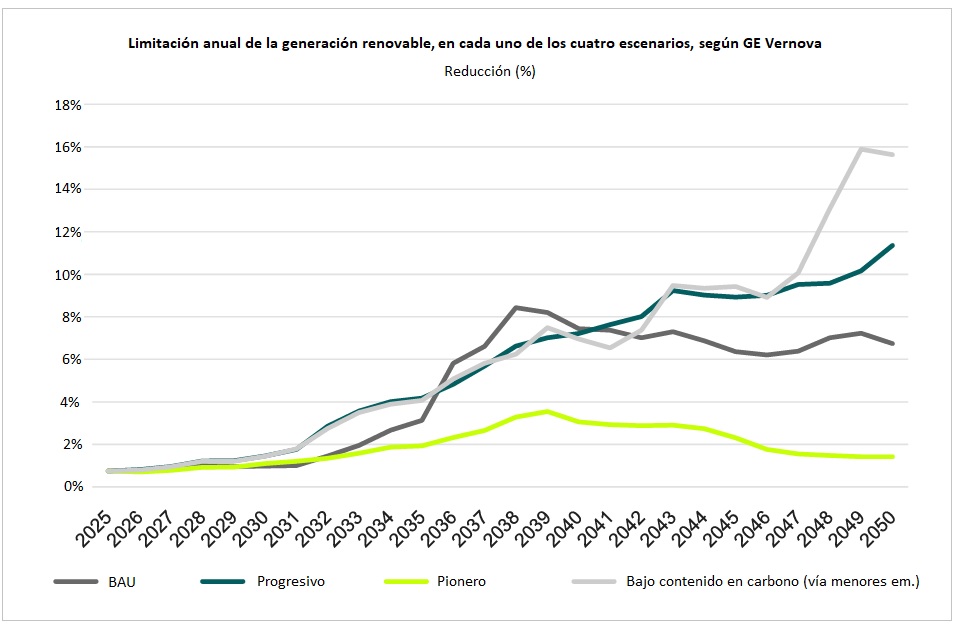
La limitación de la generación (lo que en la jerga del sector se conoce por vertidos o curtailments) consiste en reducir la producción de electricidad renovable cuando el sistema eléctrico no puede integrar toda la generación disponible. Los vertidos pueden deberse a un exceso de oferta respecto a la demanda, a restricciones de la red de transmisión o a limitaciones operativas y de estabilidad del sistema. Pues bien, según el informe de GE Vernova, la limitación se mantiene en niveles bajos en todos los escenarios hasta 2030, con una media aproximada del 1%. Ninguno, ni el más ambicioso, alcanza el 8% en el año 2040.
Flexibilidad
La flexibilidad deja de ser un elemento complementario y se convierte en el pilar central de la fiabilidad en todos los escenarios y horizontes temporales, ya se trate de segundos, horas, días o estaciones. A partir de niveles de penetración elevados (70–80% o más), la principal limitación -sostienen los autores del informe- pasa a ser la suficiencia de flexibilidad: la capacidad de hacer frente a variaciones rápidas, a la volatilidad intradiaria, a los desequilibrios estacionales y a los periodos prolongados de baja generación.
Y ahí entran varias soluciones.
Las baterías de corta duración permiten hacer frente a las fluctuaciones intradiarias, "pero se necesitan soluciones de almacenamiento de varias horas o días -defiende el informe- para gestionar los déficits prolongados de generación renovable y reducir la dependencia de la capacidad térmica de respald"o. El almacenamiento sirve así de puente entre la estabilidad operativa y la suficiencia estructural.
Otra solución abordada por los analistas de GE Vernova es el despliegue a gran escala del hidrógeno. ¿Problema? Sigue dependiendo de (1) el desarrollo de infraestructuras (tuberías, almacenamiento, instalaciones de conversión); (2) depende también de lo que los autores del informe denominan "reducciones de costes continuas en toda la cadena de valor"; y (3) depende así mismo de la claridad normativa e incentivos de mercado "estables". La conclusión de GE Vernova es que "el hidrógeno no es una solución automática".
En el paquete de la flexibilidad, el informe aborda también "las redes inteligentes, la respuesta a la demanda y las centrales eléctricas virtuales". Las tecnologías de redes inteligentes permiten que los vehículos eléctricos, las bombas de calor, las cargas industriales y las baterías distribuidas desplacen su consumo en respuesta a las señales del sistema.
Las centrales eléctricas virtuales (Virtual Power Plants, VPP) agrupan recursos energéticos distribuidos, como instalaciones solares en tejados, almacenamiento detrás del contador, flotas de vehículos eléctricos y cargas flexibles, en carteras coordinadas. Estas centrales -dice el informe- pueden prestar servicios de respuesta de frecuencia y reserva, además de gestionar los picos, funciones que tradicionalmente desempeñaban las centrales eléctricas centralizadas.
Las tecnologías de flexibilidad -concluyen los analistas de GE Vernova- garantizan la fiabilidad de las energías renovables. Por tanto, la transición exige inversiones sincronizadas en el refuerzo de la red, el almacenamiento, la capacidad gestionable y con bajas emisiones de carbono, y la gestión digital del sistema. "Todo ello debe contar con el respaldo de una normativa clara y un diseño coherente del mercado".
El informe no menciona en ningún momento el bombeo, que es sin embargo apelado por la mayoría de los autores como solución de flexibilidad (tampoco se habla en ningún momento de termosolar).
El análisis también subraya el papel que pueden desempeñar las políticas y el diseño del mercado a la hora de facilitar la transición. "La agilización de los trámites de autorización, los incentivos para un despliegue de las energías renovables optimizado geográficamente, el apoyo al almacenamiento y los mecanismos de mercado que valoren la flexibilidad serán esenciales -dice GE- para alinear la inversión con las necesidades del sistema".
Los autores principales del informe son Steven Pedder (Consulting Services de GE Vernova), Fendi Lin (Consulting Services de GE Vernova) y Paulina Becerra (GE Vernova, análisis de mercados e inteligencia empresarial). Han colaborado en el mismo Anagha Mavila y Vlad Duboviks (también de Consulting Services de GE Vernova). El equipo de revisión ha estado integrado por Beth LaRose, JohnCatillaz, Rodrigo Moliner, Markus Becker y Tina Malott.
Construir el sistema eléctrico de cero emisiones netas de España