La nueva capacidad se concentra principalmente en Madrid y Barcelona, que sumaron conjuntamente casi sesenta megas TI en seis meses (58 MW TI). El crecimiento -explican los autores del informe- se produce en un contexto de elevada demanda por parte de (1) empresas, (2) grandes proveedores de servicios en la nube, (3) operadores neocloud y (4) compañías vinculadas al desarrollo de la inteligencia artificial (IA). Simultáneamente -avanzan desde Colliers-, la evolución regulatoria, la disponibilidad efectiva de potencia y los plazos de conexión están llevando a revisar desarrollos que todavía no cuentan con suficiente visibilidad sobre su ejecución. "En este contexto, el volumen anunciado pierde peso como indicador aislado frente al grado de madurez de cada proyecto".
Madrid y Barcelona lideran el crecimiento operativo
Madrid ha aumentado su capacidad operativa de 175 a 212 megavatios TI, un 21% más que en el semestre anterior. Este crecimiento se debe -apuntan los autores del informe- a la apertura de Equinix MD5 en Alcobendas, con cuatro megas TI; a la entrada en funcionamiento de las instalaciones de NxN, con cinco megas TI; y a la incorporación de nueva capacidad en los campus de Merlin Edged, en Getafe, y Data4, en Alcobendas, con 16 y 12 MW TI, respectivamente.
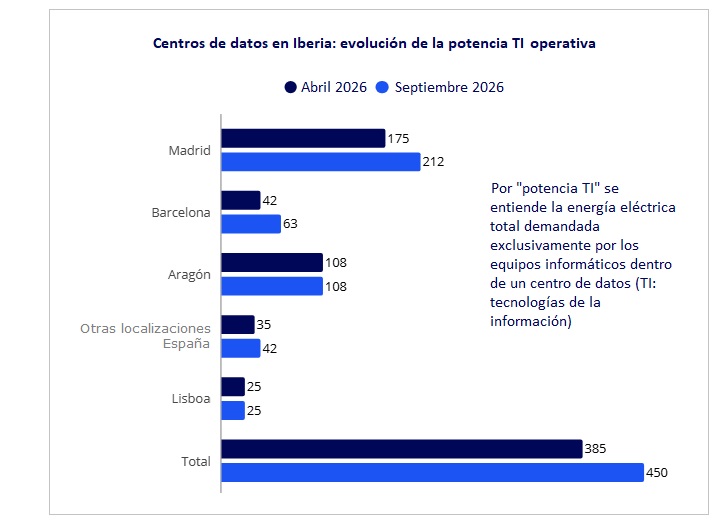
Barcelona, por su parte, elevó su capacidad operativa de 42 a 63 megas TI, un incremento del 50% en los últimos 6 meses. La apertura de BCN1, de Digital Realty, en Sant Adrià de Besòs, aportó catorce megavatios TI, mientras que la ampliación de la plataforma de Templus incorporó otros siete (7 MW TI).
Aragón concentra los grandes desarrollos futuros
La región aragonesa mantiene 108 MW TI operativos y eleva su "capacidad futura estimada" de 3.461 a 3.764 MW TI, según los autores del informe, que consideran que "este crecimiento responde a nuevos anuncios de gran escala, la confirmación de proyectos previamente identificados y la revisión de desarrollos existentes".
Entre las novedades del semestre, Colliers destaca el campus de DayOne e Ignis en Escatrón, diseñado para alcanzar hasta 207 MW TI; el proyecto de Krolmap, en Zaragoza, con un potencial de 103 MW TI; y la confirmación de Botorrita, como ubicación del proyecto Zaragoza-WIND, de Merlin Edged, cuya primera fase contará con 144 MW TI.
Según esta última edición del informe Data Centers Iberian Region Snapshot, "la materialización de esta capacidad dependerá de la disponibilidad de potencia, la construcción de subestaciones y conexiones, y el refuerzo de la red eléctrica".
Nuevas localizaciones y evolución de Lisboa
Fuera de Madrid, Barcelona y Aragón, la capacidad operativa española aumentó de aproximadamente 35 a 42 MW TI. La nueva oferta procede de instalaciones en Derio (a diez kilómetros de Bilbao), Paterna (que está a unos 5 kilómetros al noroeste de la ciudad de Valencia) y Cantabria. Estas localizaciones reúnen aproximadamente 5.687 megavatios TI de capacidad futura estimada, "aunque una parte relevante de los proyectos -reconocen los autores del informe- se encuentra todavía en fases iniciales".
Lisboa se mantiene estable, con 25 megavatios TI operativos y 1.389 megas TI de pipeline. Según Colliers, la proyección de ese canal de futuribles dependería de la conectividad internacional, la red de cables submarinos y el avance de infraestructuras destinadas a servicios en la nube e inteligencia artificial. El informe prevé que el 91% de su capacidad asegurada entre en funcionamiento antes de 2030.
Gonzalo Martín, Managing Director y Head of Data Centres Capital Markets, EMEA, en Colliers: “las limitaciones de potencia y los plazos de conexión están ampliando el mapa europeo de centros de datos más allá de mercados tradicionales. La Península Ibérica cuenta con condiciones para captar una parte de esa demanda, pero competirá combinando sostenibilidad con su capacidad para ofrecer energía disponible y proyectos ejecutables en tiempo y forma, no únicamente por el volumen anunciado de su pipeline”
Según el informe de Colliers, la incorporación de nueva capacidad todavía no compensa el crecimiento de la demanda: "la disponibilidad operativa en el mercado de colocation se sitúa en el 19% en Madrid y en el 14% en Barcelona; en el segmento dirigido a hyperscalers y operadores neocloud, la disponibilidad desciende hasta el 9% en Madrid y es nula en Barcelona".
Un marco regulatorio en revisión
El informe analiza también el proyecto de Real Decreto publicado el 27 de agosto de 2026 por el Ministerio para la Transición Ecológica y el Reto Demográfico. La propuesta establece nuevos requisitos para los centros de datos que soliciten permisos de acceso y conexión a la red por una potencia igual o superior a 1 MW.
Entre las medidas propuestas figuran criterios de adicionalidad renovable, correlación horaria del consumo, eficiencia energética e hídrica y control de los datos dentro de la Unión Europea. El texto continúa en revisión tras una consulta pública que recibió más de 600 aportaciones, por lo que su contenido puede experimentar modificaciones antes de su aprobación.
Las observaciones presentadas durante la consulta incluyen una mayor flexibilidad para evaluar la correlación entre consumo y generación renovable, la exclusión de los proyectos que ya cuentan con permisos de acceso y conexión, y la ampliación del periodo previsto para acreditar la adicionalidad de la generación renovable.
Perspectivas
"El crecimiento de la capacidad operativa confirma -concluyen los analistas de Colliers- que el mercado ibérico continúa avanzando, aunque la ejecución de los proyectos futuros dependerá cada vez más de factores concretos como el acceso a potencia, los permisos, la financiación y los plazos de entrega".
En este escenario -añaden los autores del informe-, la evolución del mercado estará más determinada por la capacidad de convertir los proyectos en instalaciones operativas y menos por el volumen total de anuncios. "La configuración definitiva del marco regulatorio será uno de los elementos que condicionen esta transformación".
José María Guilleuma, Managing Director de Data Centers en Colliers: “el RD 7/2026 ha depurado el mercado: ya no basta con anunciar capacidad, sino que es necesario acreditar certidumbre en los plazos de puesta en servicio. La ejecución de las infraestructuras eléctricas y la tramitación urbanística y ambiental son hoy factores clave para identificar proyectos viables. Esto exige un marco predecible que aporte seguridad a los inversores y permita compatibilizar los objetivos de eficiencia con la viabilidad de los desarrollos”
Data Centers Snapshot, Iberian Region (Colliers, octubre de 2026)